CSRD und CSDDD: Welle 2 und deutsche Umsetzung
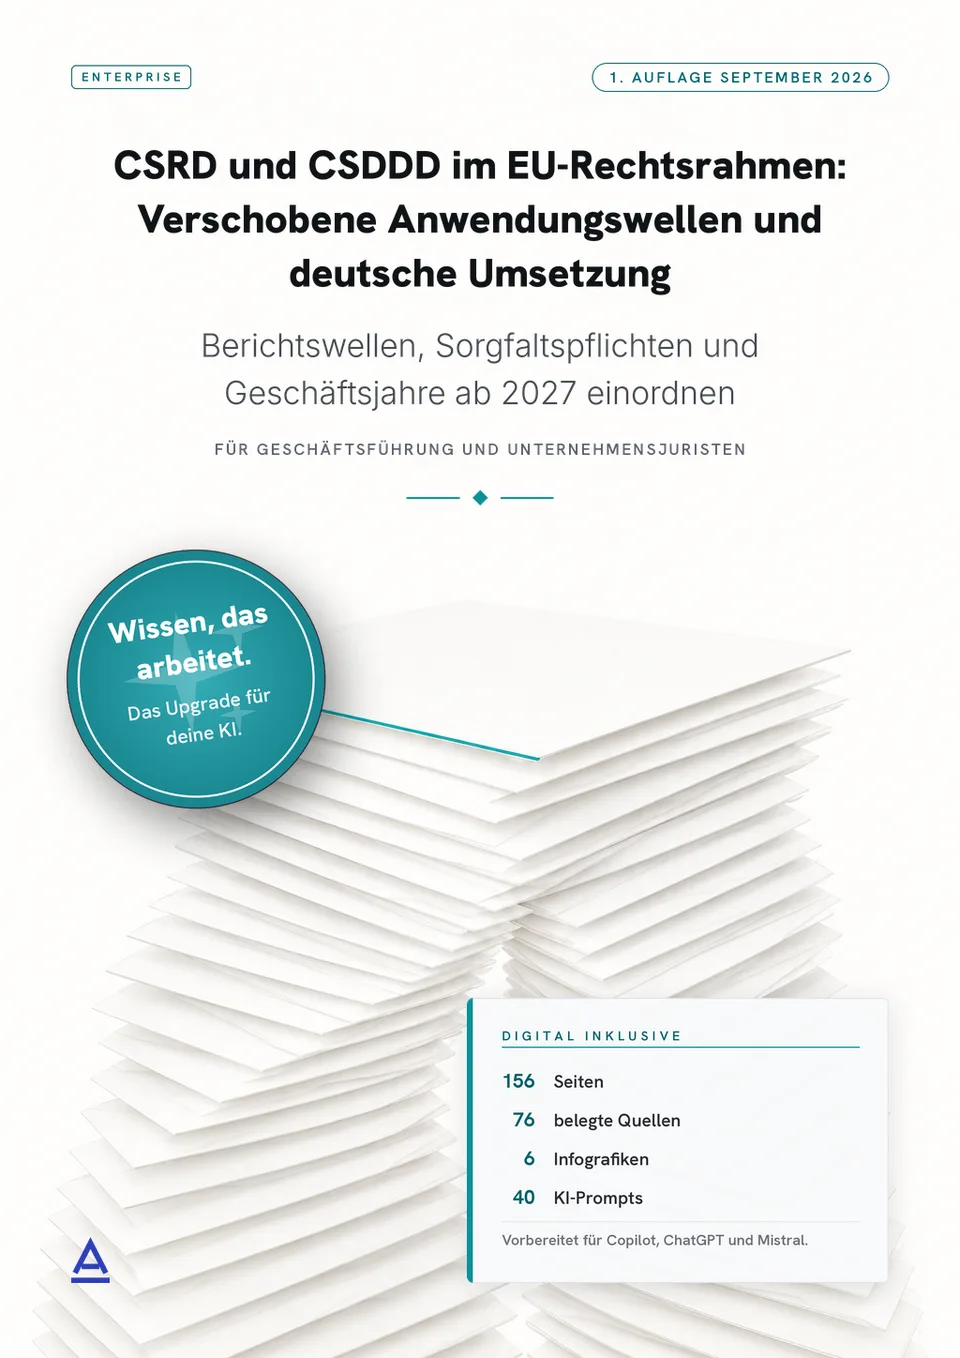
Die bisherige CSRD-Welle 2 ab Geschäftsjahresbeginn 2027 nach Richtlinie (EU) 2025/794 – mit rechtlichen Prüfbäumen, Zeitachsen und Konzernfallgruppen
Eine Fristverschiebung sagt noch nicht, welche Gesellschaft für welches Geschäftsjahr berichten muss. Gerade bei der bisherigen CSRD-Welle 2 müssen Rechtsfassung, Unternehmenszuordnung, Konzernbefreiung, Geschäftsjahresbeginn und deutsche Umsetzung getrennt geprüft werden. Dieses Fachbuch führt durch diese Prüfschritte und grenzt Nachhaltigkeitsberichterstattung von den eigenständigen Sorgfaltspflichten der CSDDD ab.
Kauf und Download im Kundenbereich my.agentbooks.de
inkl. MwSt.
Das Buch in 6 Min.
Basierend auf diesem AgentBook wurde der folgende Podcast direkt mit NotebookLM von Google erstellt — eine gesprochene Übersicht über Aufbau, Kernaussagen und Grenzen des Werks, für unterwegs, vor dem Kauf oder als Wiederholung.
10 Kapitel, an der Umsetzung entlang
Was du mit diesem AgentBook machen kannst
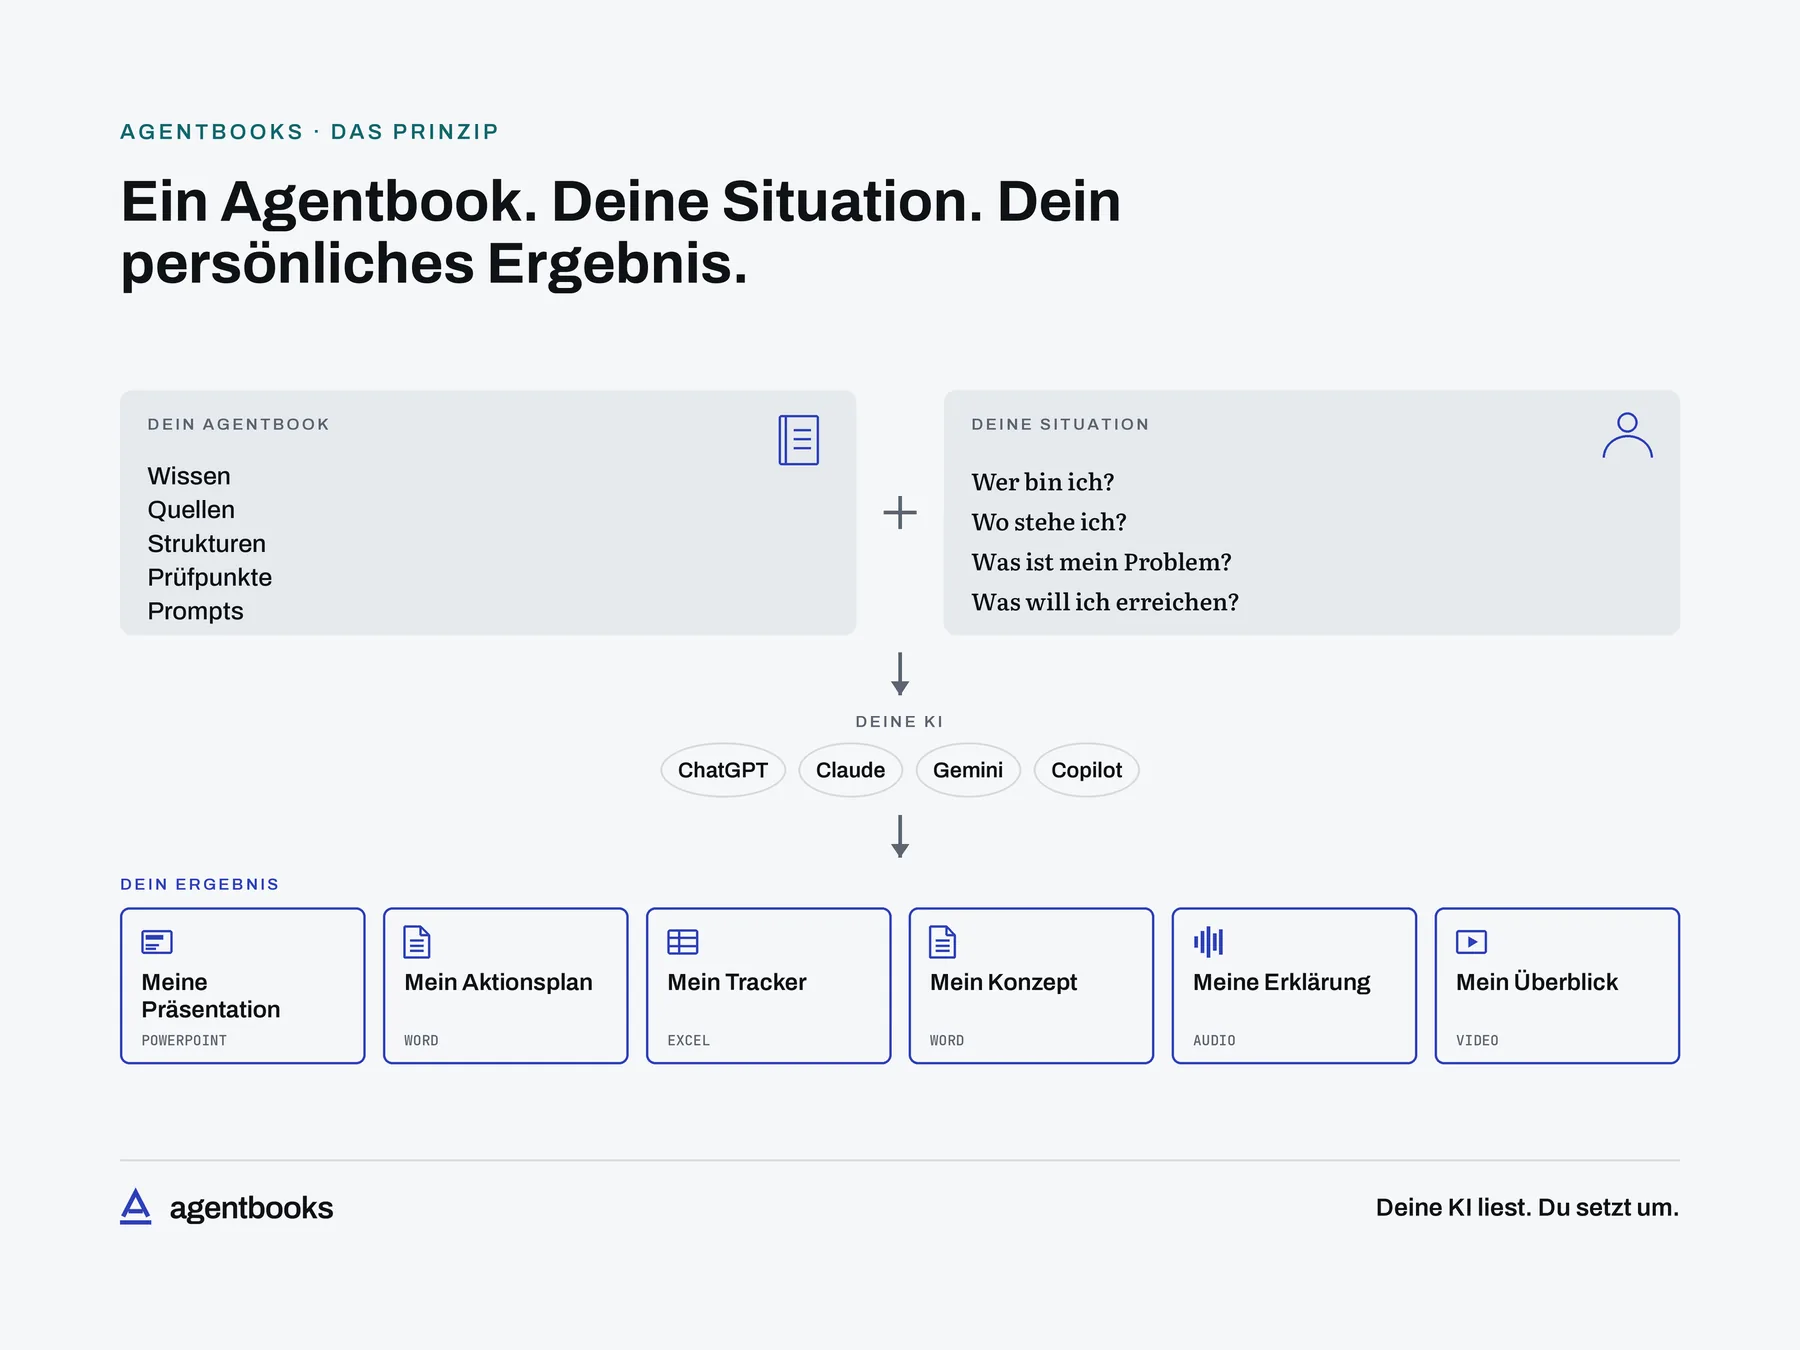
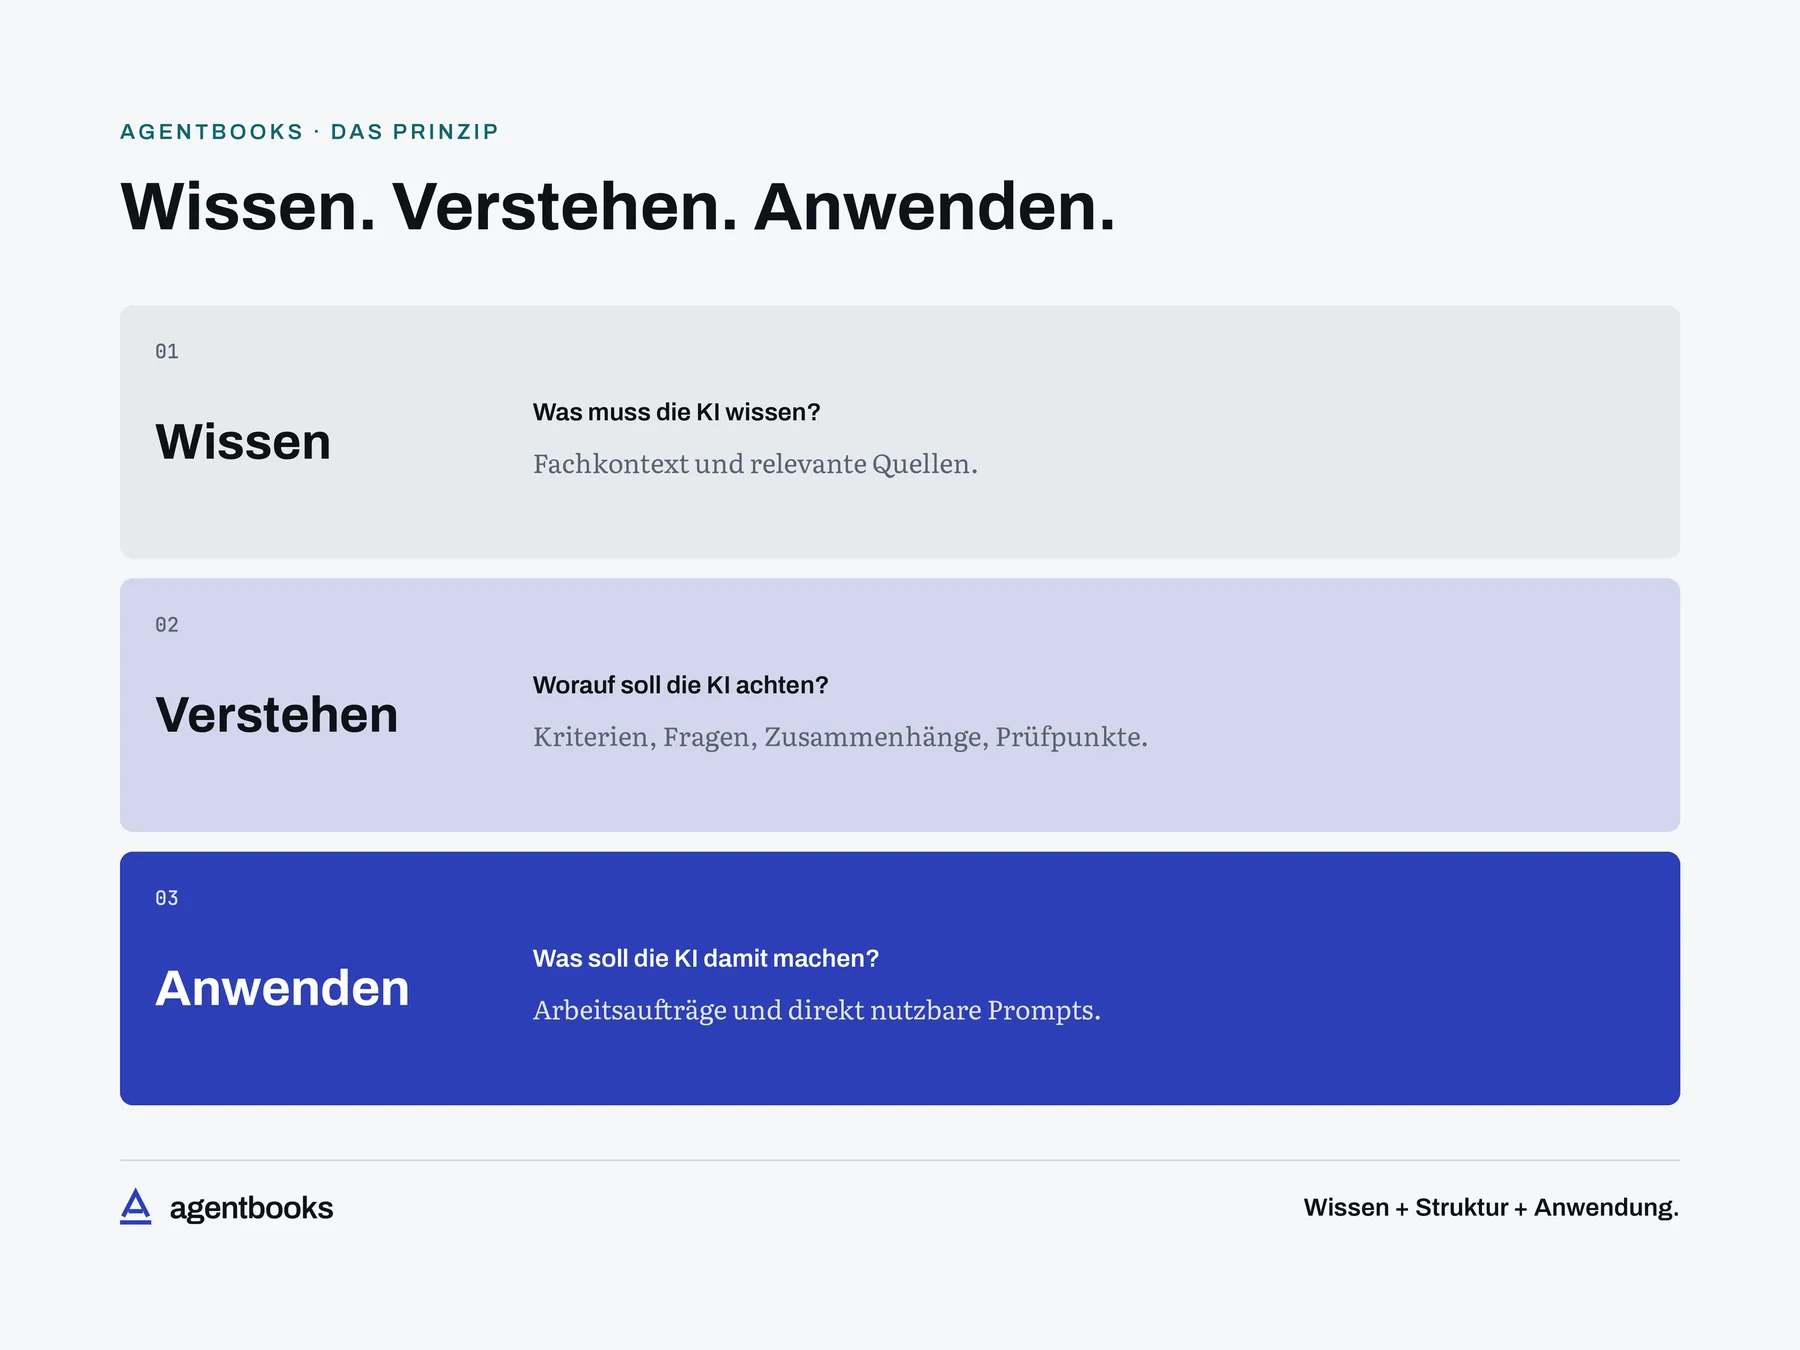
Ein AgentBook ist kein E-Book. Du gibst deiner KI das geprüfte Wissen, die Prüfpunkte und die Arbeitsanweisungen dieses Buchs — und arbeitest damit an deiner eigenen Aufgabe.
CSRD- und CSDDD-Lotse lernt gerade dieses Buch.
Der Agent erklärt Ihnen ausschließlich aus diesem Buch die Prüfschritte zu Anwendungsbereichen, Berichtsebenen, fassungsspezifischen Fristen und deutscher Umsetzung.
- 01Trainiert auf dem BuchinhaltEr antwortet aus diesem Werk, nennt den Abschnitt und benennt die Grenze.
- 02Skills für konkrete AufgabenAus dem Inhalt werden derzeit Fähigkeiten für typische Anwendungen abgeleitet.
- 03Deine KI bleibt deine KIDer Agent kommt als Paket in das Konto, das du ohnehin nutzt.
Kein Rechtsrat, keine Zusage zum Termin · Datenschutz
Was im Werk enthalten ist
Das Buch (PDF)
156 Seiten · 11,4 MB
Manuskript (Markdown)
436 KB
KI-Ausgabe
2,1 MB
Prüfstand dieses Werks
Fassungsgeschichte
Ein Arbeitsmittel auf Basis eines geprüften Werks — kein Rechtsrat und keine Prüfung deines Einzelfalls.
Für wen dieses AgentBook gemacht ist
Dieselbe Wissensbasis, mehrere Einsatzlogiken. Das Werk unterscheidet sich nicht.
Rechts- und Compliance-Funktionen
Sie erhalten eine normbezogene Prüfreihenfolge, um Anwendungsfragen zu strukturieren und rechtliche Eskalationspunkte zu benennen.
Reporting- und Nachhaltigkeitsverantwortliche
Sie lernen, Berichtsebene, Geschäftsjahresbeginn, Berichtszeitraum und Veröffentlichung für die interne Abstimmung präzise zu unterscheiden.
Führungs- und Governance-Rollen großer Unternehmen
Sie können die rechtlichen Grundlagen von Planungsentscheidungen einordnen, ohne aus einer verschobenen Frist vorschnell auf eine Pflicht oder Befreiung zu schließen.
Was Menschen mit diesem Buch tun
Beispiele aus dem Alltag der Leserinnen und Leser — mit der KI, die sie ohnehin nutzen.
Was am Ende auf dem Tisch liegt
Konkrete Arbeitsergebnisse, die mit diesem AgentBook entstehen — mit Aufbau und Umfang, wie sie im Alltag gebraucht werden.
Was du danach kannst
Bevor du dich entscheidest
Steht die bisherige CSRD-Welle 2 im Mittelpunkt?
Ja. Ein Schwerpunktkapitel behandelt das Beginnkriterium für ab 1. Januar 2027 beginnende Geschäftsjahre nach Richtlinie (EU) 2025/794, einschließlich abweichender Geschäftsjahre und zeitlicher Übergangsfälle. Die persönliche Unternehmenszuordnung und die Berichtsebene werden zuvor gesondert erschlossen.
Hilft das Buch auch bei Konzernstrukturen?
Ja. Die strukturelle Vorprüfung behandelt Kontrollbeziehungen, Zwischenholdings, mehrstufige Gruppen und Gruppen mit oberstem Mutterunternehmen außerhalb der EU. Ein Strukturblatt und die Fortsetzung des persönlichen Prüfbaums helfen, Gesellschafts- und Gruppenperspektive zu trennen. Ob eine Befreiung greift, bleibt ein gesonderter rechtlicher Prüfauftrag.
Wird der Änderungsstand von 2025 als allgemeingültige Planungsgrundlage dargestellt?
Nein. Das Buch kennzeichnet die historische Wellenzuordnung und das Beginnkriterium nach Richtlinie (EU) 2025/794 ausdrücklich als fassungsspezifisch. Es behandelt auch die spätere Änderung durch Richtlinie (EU) 2026/470, insbesondere bei der CSDDD-Zeitordnung. Aus einer historischen Wellenbezeichnung oder einem Datum allein folgt keine abschließende Aussage zur Berichtspflicht.
Wie werden deutsche Umsetzung und politische Reformvorhaben behandelt?
Das Buch trennt verabschiedetes EU-Recht, nationalen Umsetzungsbedarf und politische Reformvorhaben. Für Deutschland bildet BT-Drucks. 21/1857 den Ausgangspunkt; Entwurfsstände, verbindliche Vorschriften und nationale Anwendung werden nach dem jeweils bezeichneten Bezugsstand unterschieden.
Welche Arbeitsmittel enthält das Buch?
Enthalten sind unter anderem ein Einordnungsblatt für Rechtsaussagen, Prüfbäume zur persönlichen und strukturellen CSRD-Vorprüfung, ein Zeitachsenblatt sowie ein zeitlicher Prüfpfad für die bisherige Welle 2 mit Abbruchpunkten und ausgefülltem Beispiel. Für die CSDDD ergänzen Zuordnungs- und Fristenvermerke die Darstellung. Reflexionsfragen helfen, Teilfeststellungen vom nächsten Prüfschritt zu unterscheiden.
Ist das Buch ein operatives Umsetzungshandbuch oder eine individuelle Rechtsprüfung?
Nein. Es ersetzt keine Rechtsberatung im Einzelfall und liefert keine individuellen Prüfungsaussagen. Ebenso wenig bietet es ein vollständiges ESRS-Datenpunkt-Handbuch, Anleitungen zur Datenerhebung, operatives Sorgfaltspflichtenmanagement oder Steuerberatung; sein Schwerpunkt ist die rechtliche Einordnung.
Und das AgentBook kann noch mehr
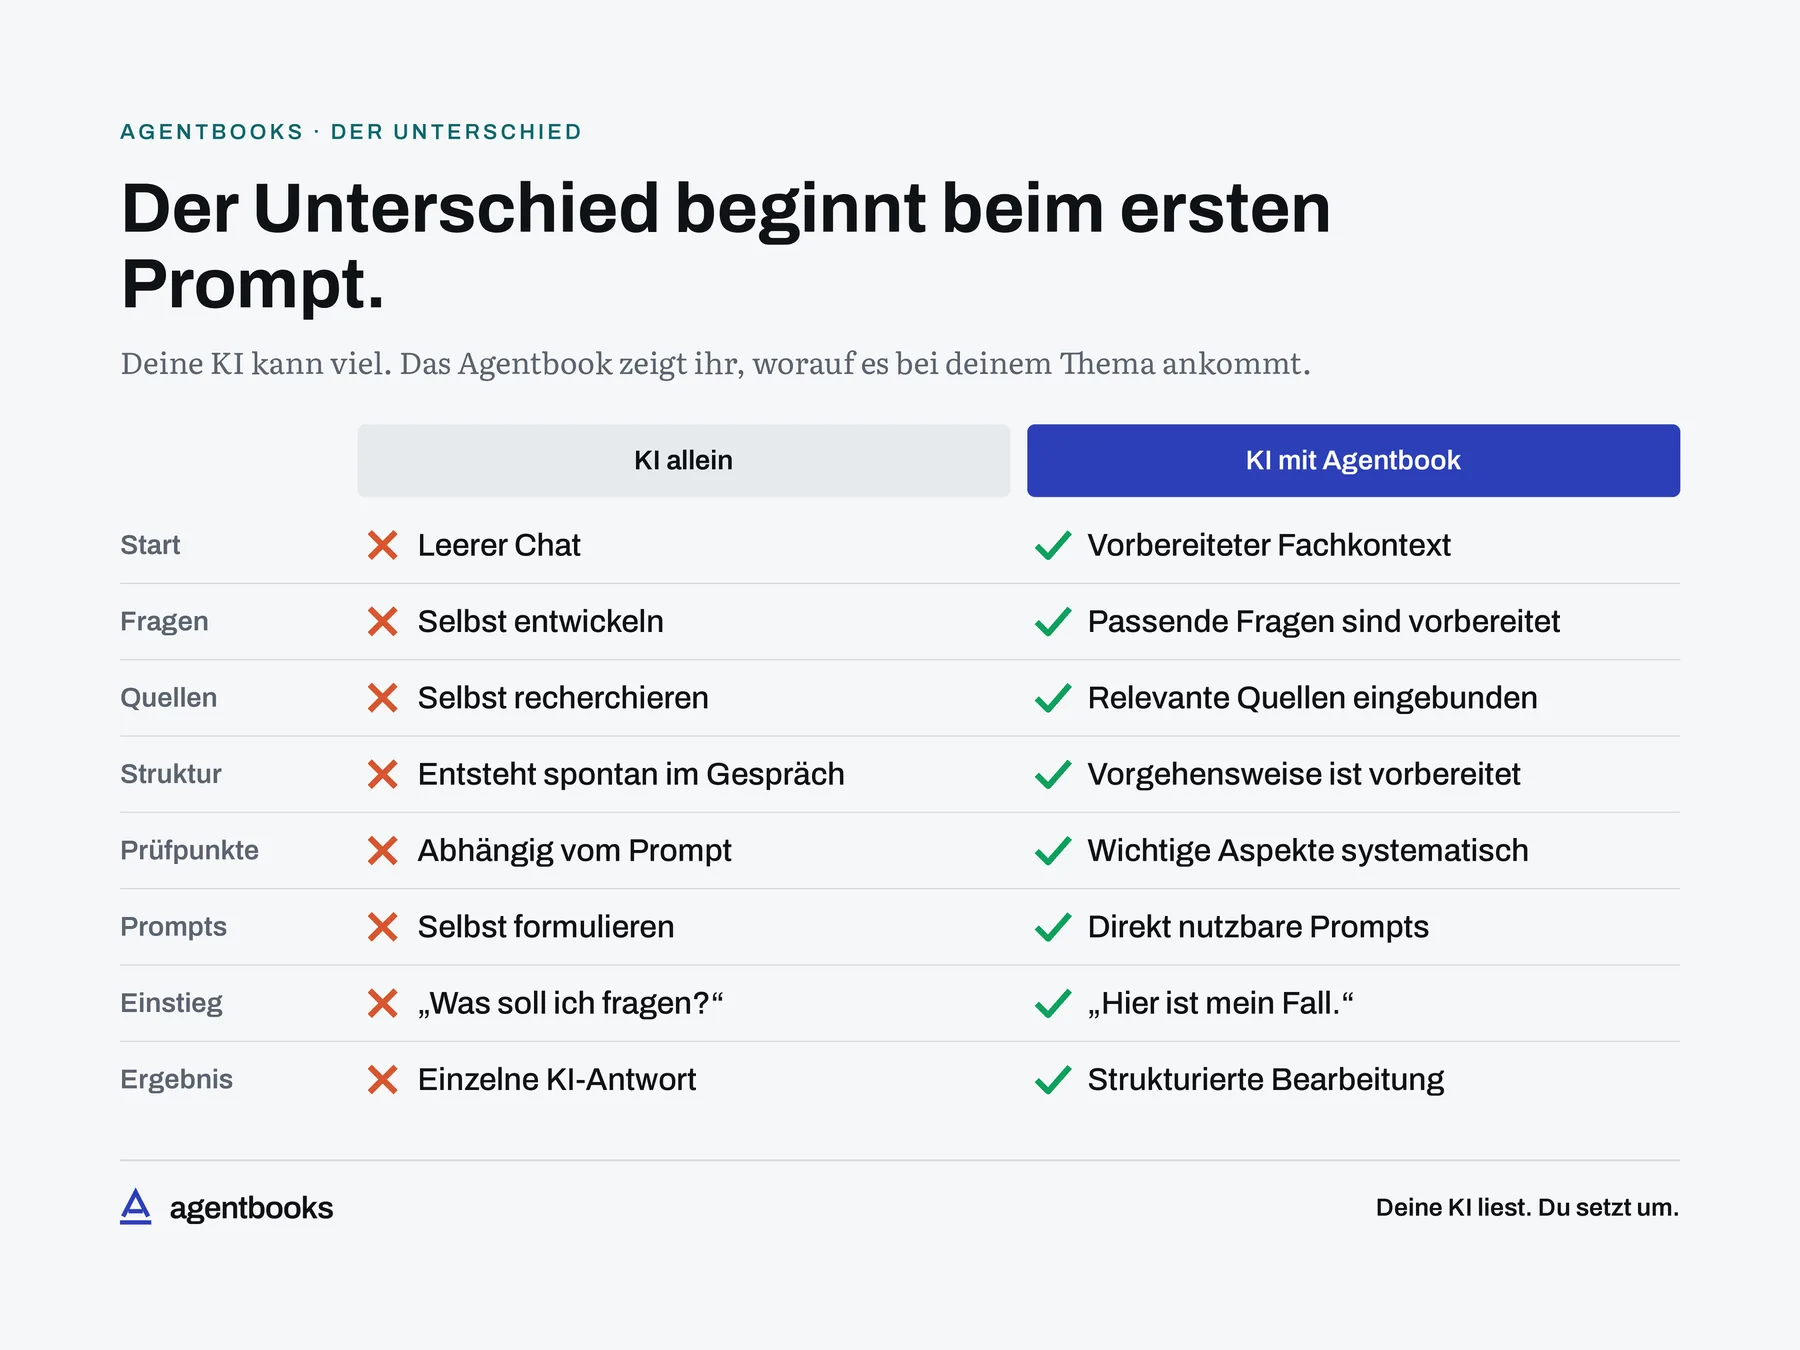
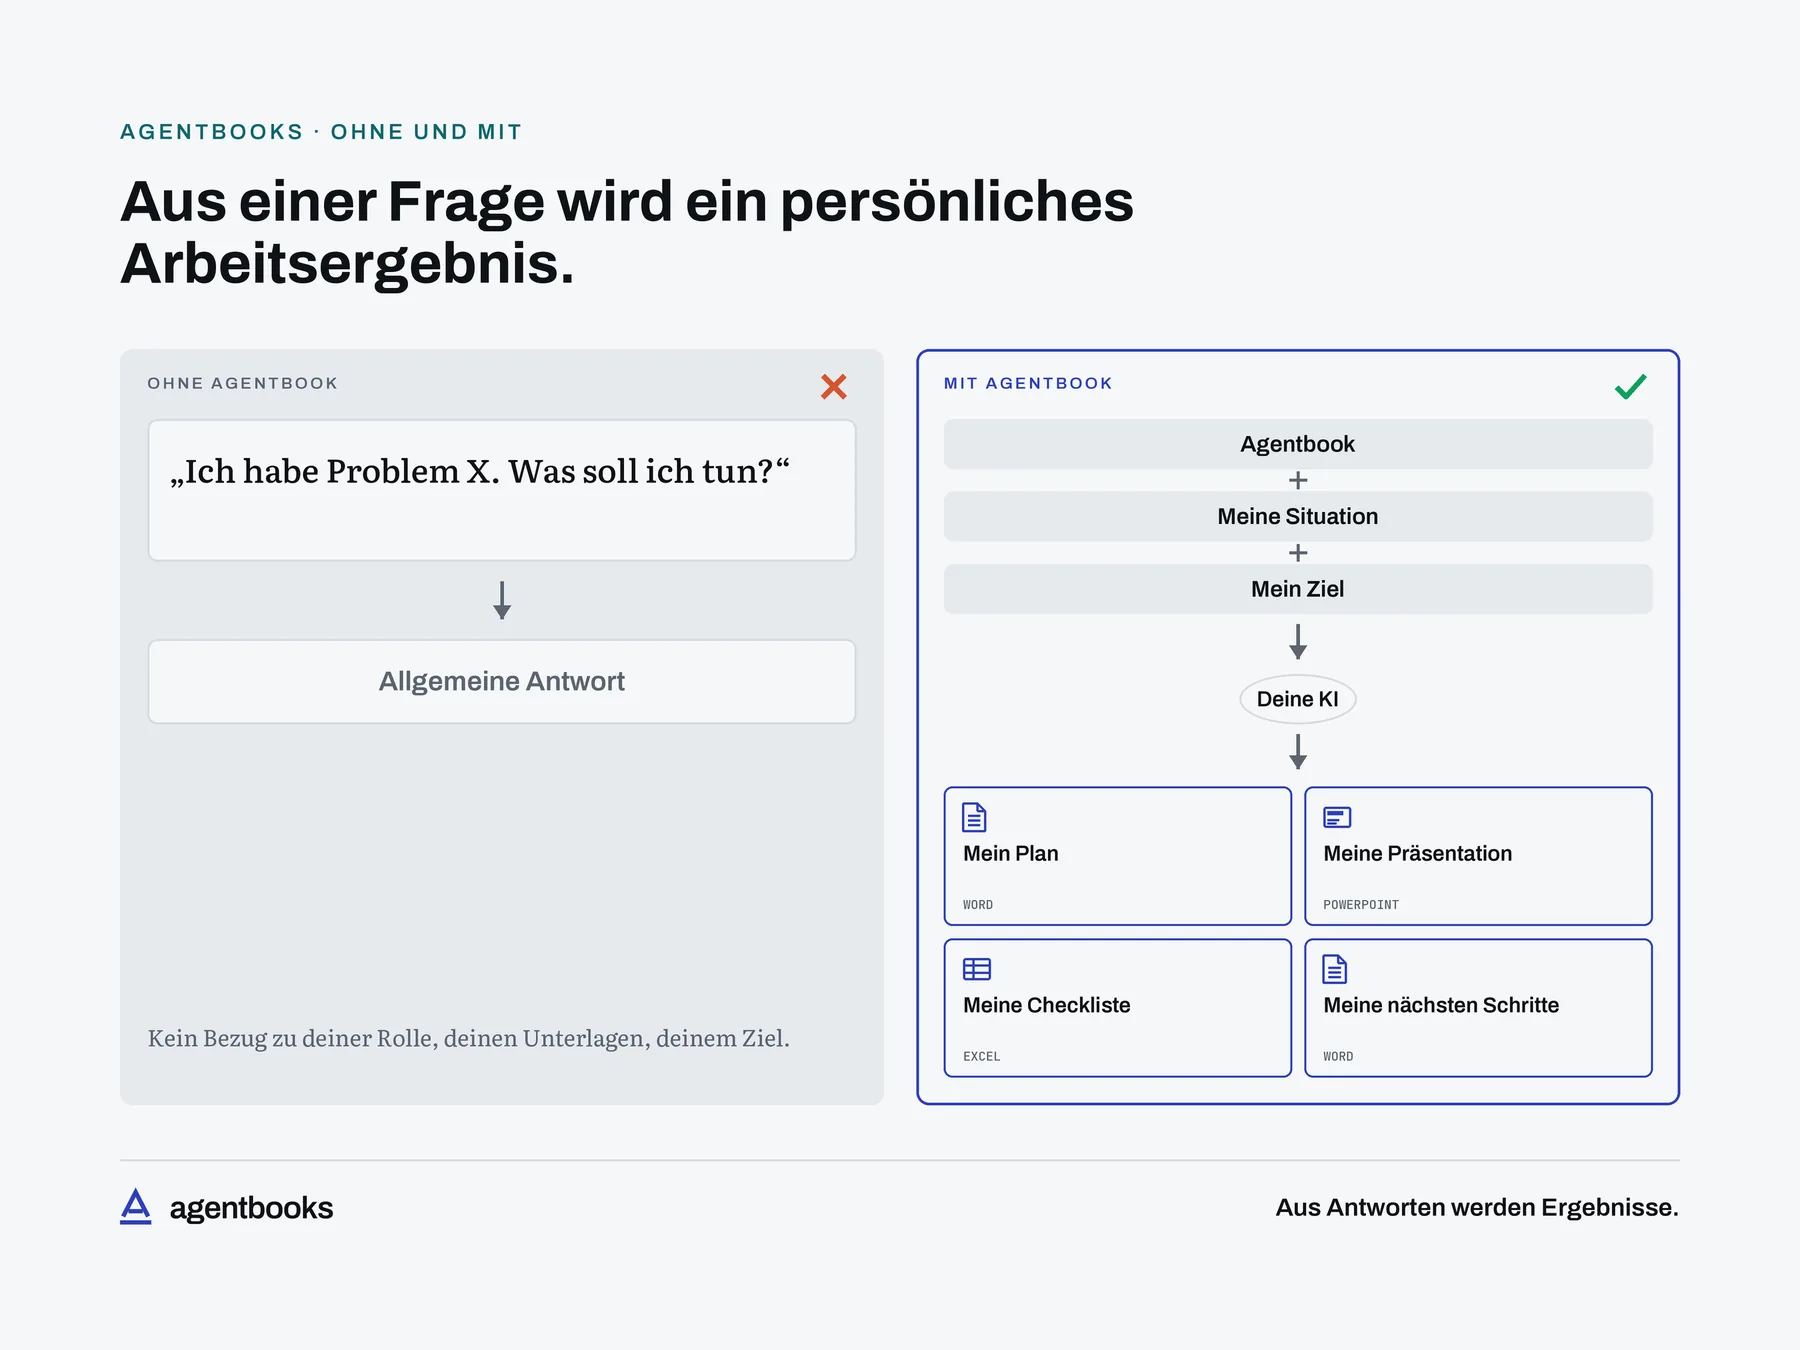
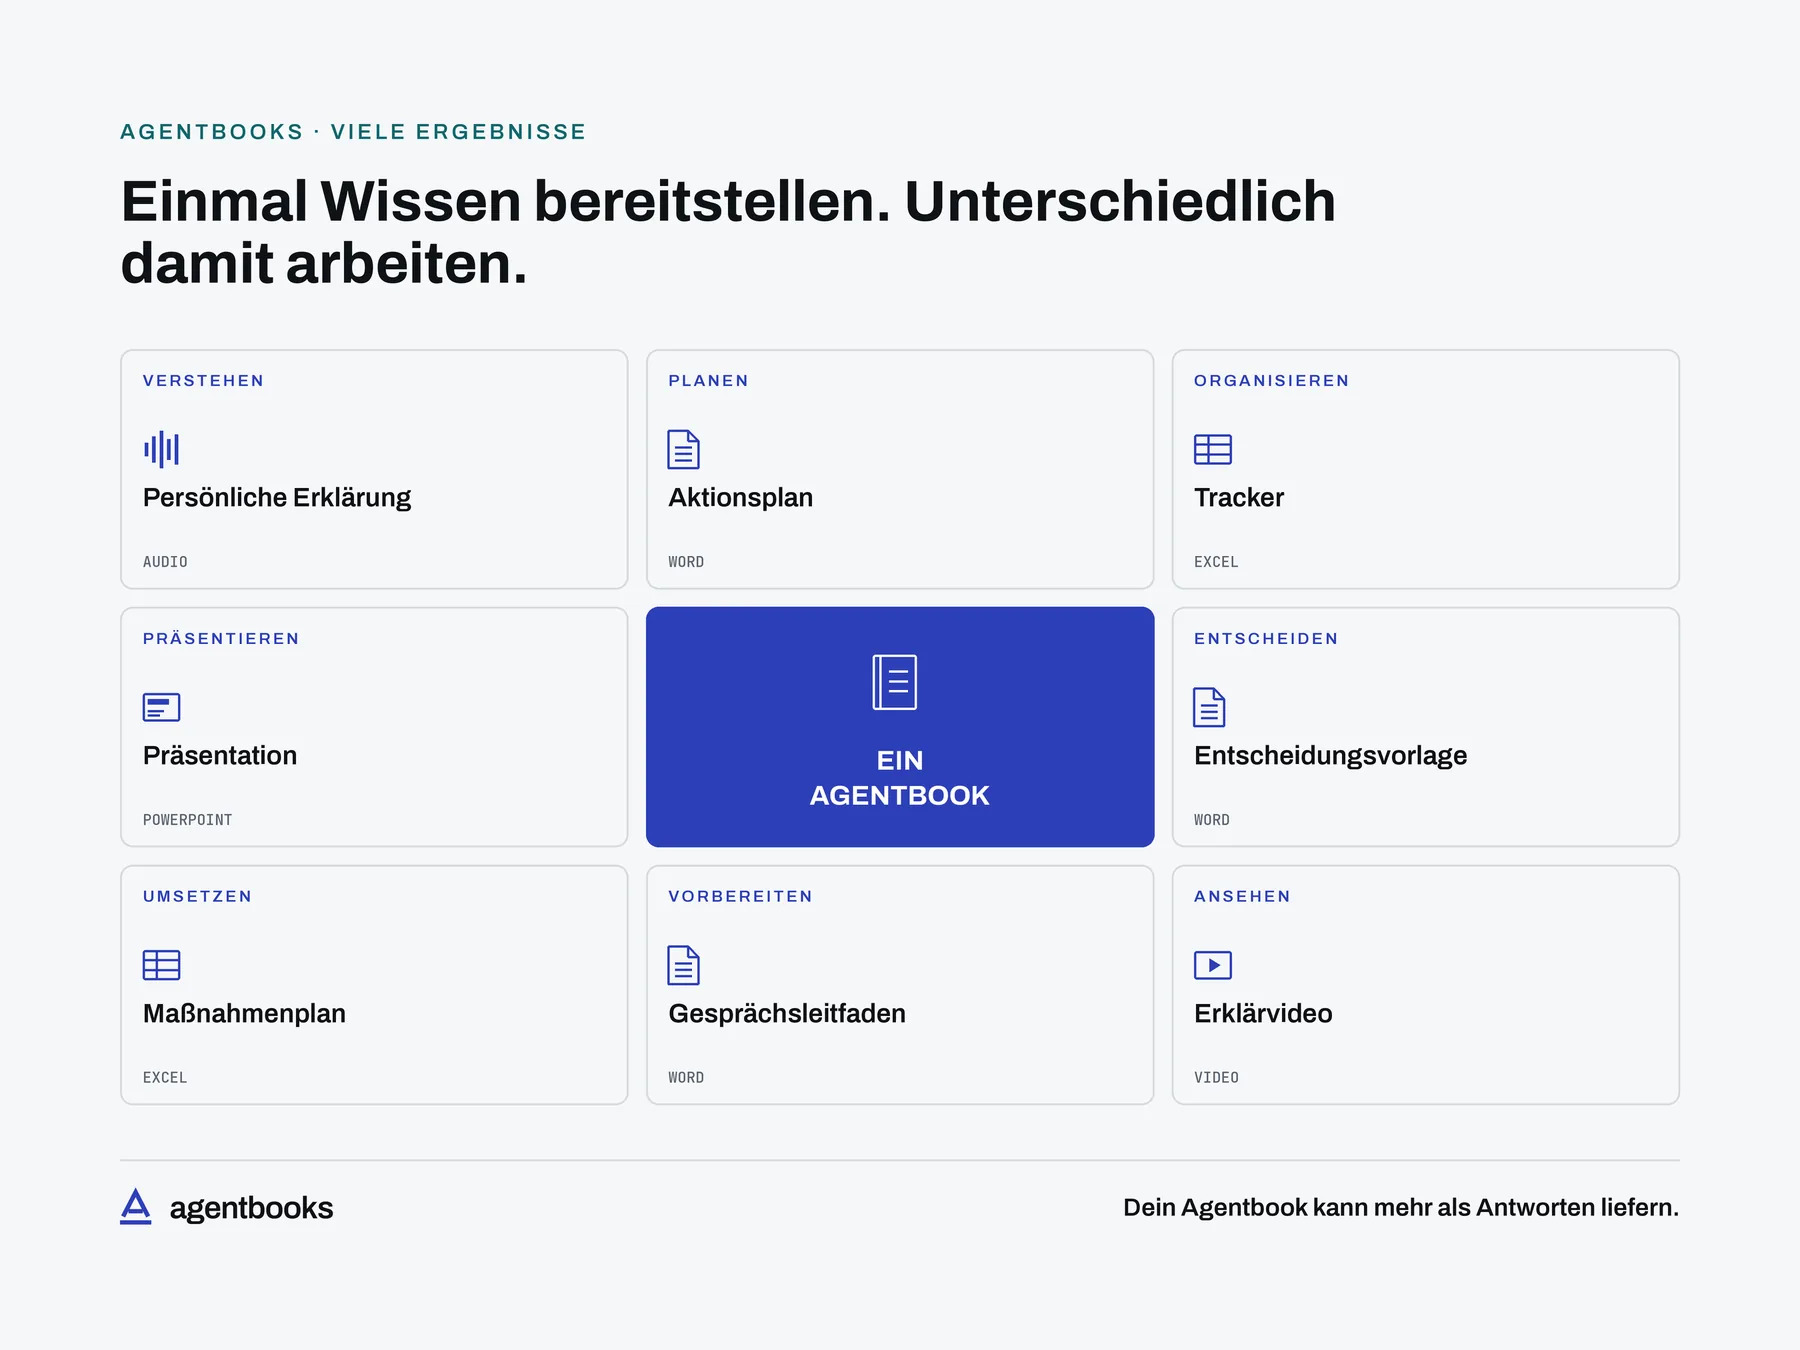
Sechs Bilder, die zeigen, was in einem AgentBook steckt: das Prinzip, der Unterschied zur KI allein, wie aus einer Frage ein Arbeitsergebnis wird — und warum die KI, die du schon nutzt, genau die richtige dafür ist.