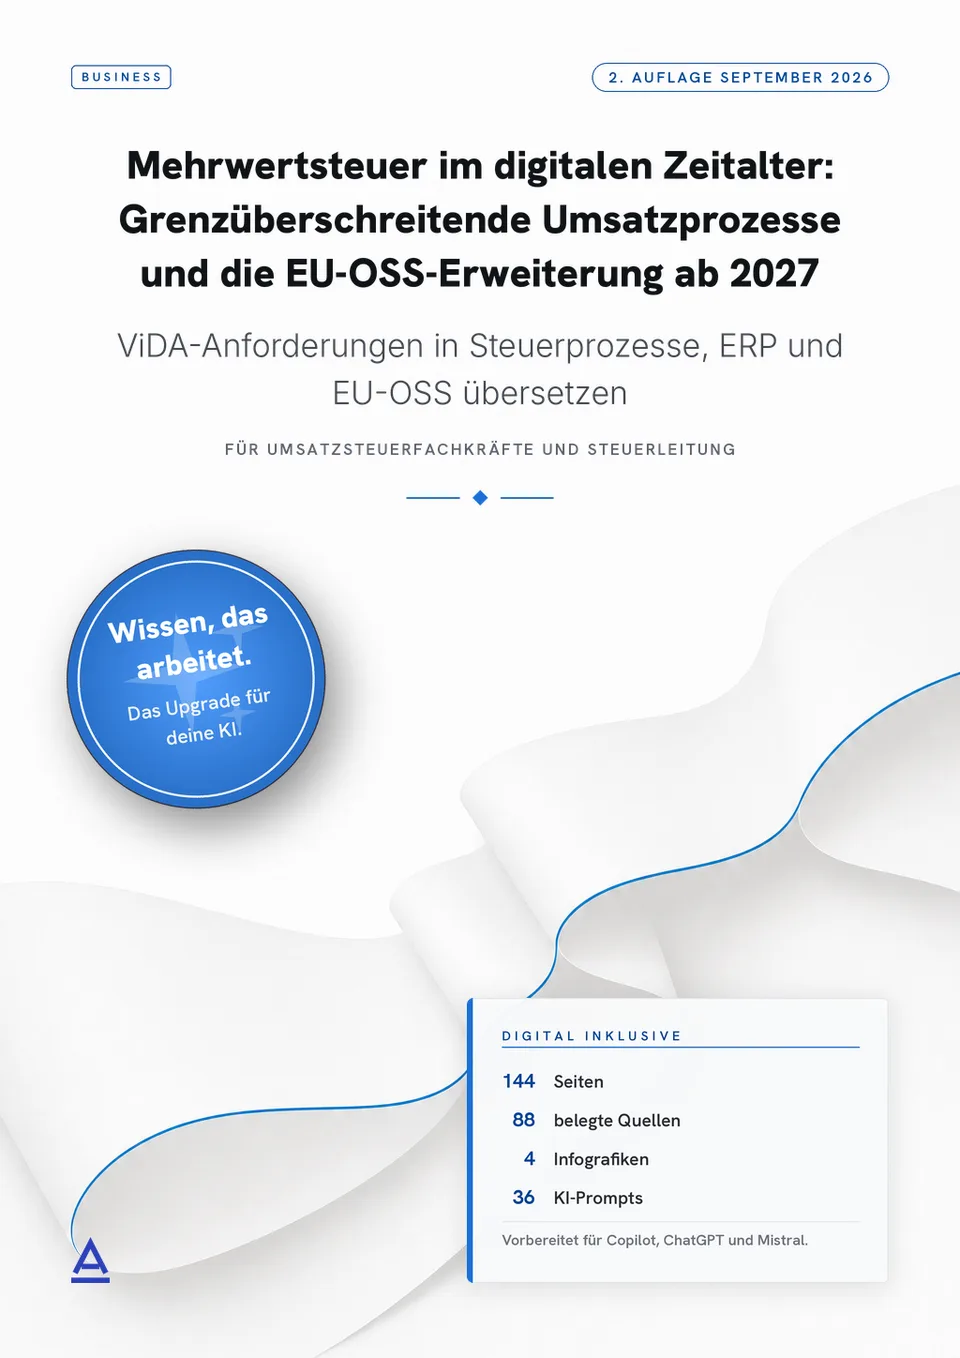
Mehrwertsteuer im digitalen Zeitalter
Grenzüberschreitende Umsatzprozesse, digitale Meldepflichten und die EU-OSS-Erweiterung ab 2027
Grenzüberschreitende Umsätze lösen Rechnungs-, Melde-, Registrierungs- und OSS-Fragen aus, die auf demselben Sachverhalt beruhen, aber unterschiedlichen rechtlichen Voraussetzungen folgen. Wer Umsatzklassifikation, Rechtsfolge und fachliche Abbildung vermischt, kann Daten, Fristen und Nachweise nicht eindeutig zuordnen. Dieses Buch ordnet den ViDA-Regelungskomplex und überführt seine Anforderungen in getrennte, nachvollziehbare Pflichtbereiche.
Kauf und Download im Kundenbereich my.agentbooks.de
inkl. MwSt.
Das Buch in 6 Min.
Basierend auf diesem AgentBook wurde der folgende Podcast direkt mit NotebookLM von Google erstellt — eine gesprochene Übersicht über Aufbau, Kernaussagen und Grenzen des Werks, für unterwegs, vor dem Kauf oder als Wiederholung.
10 Kapitel, an der Umsetzung entlang
Was du mit diesem AgentBook machen kannst
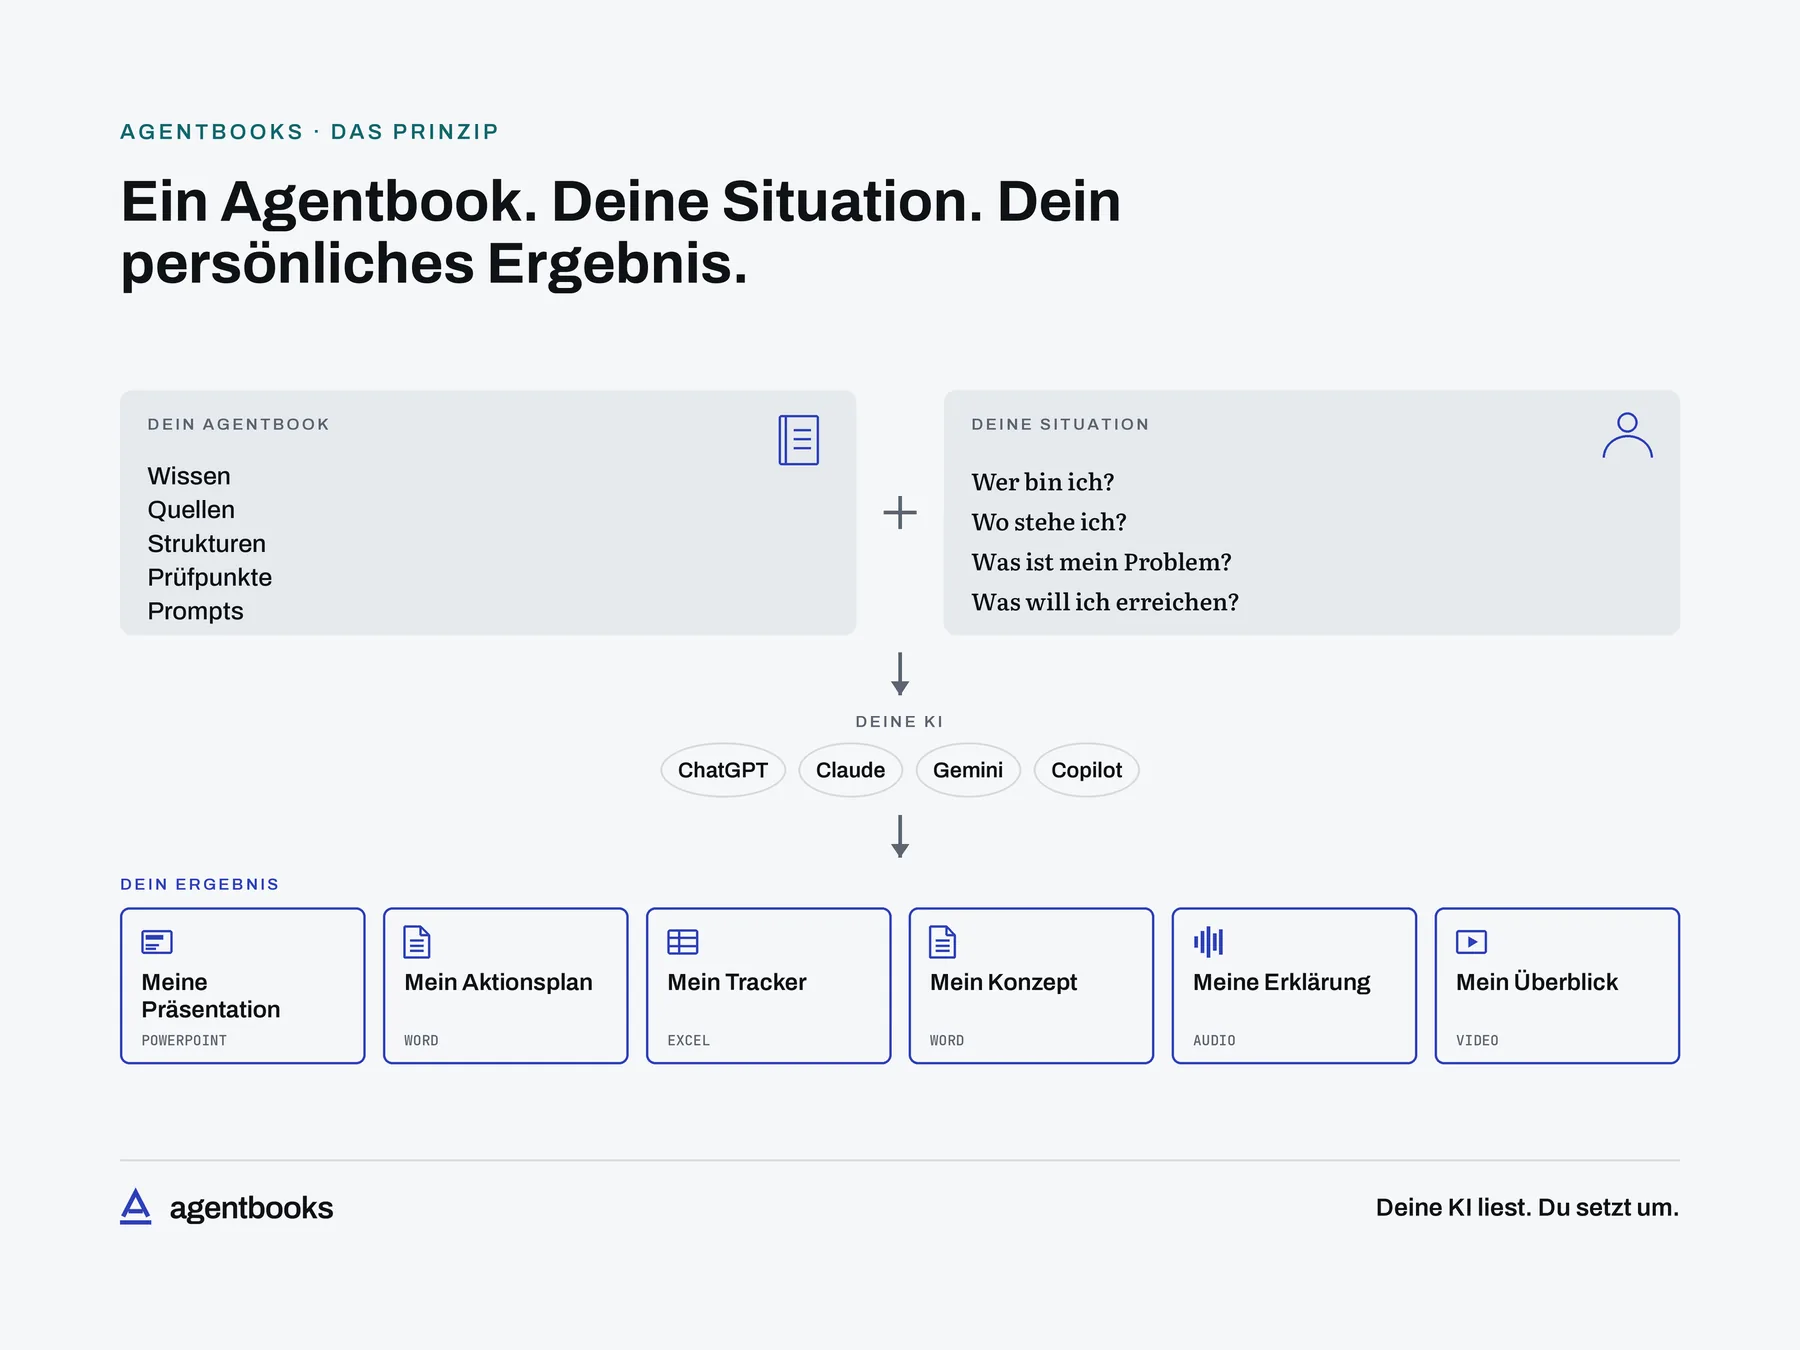
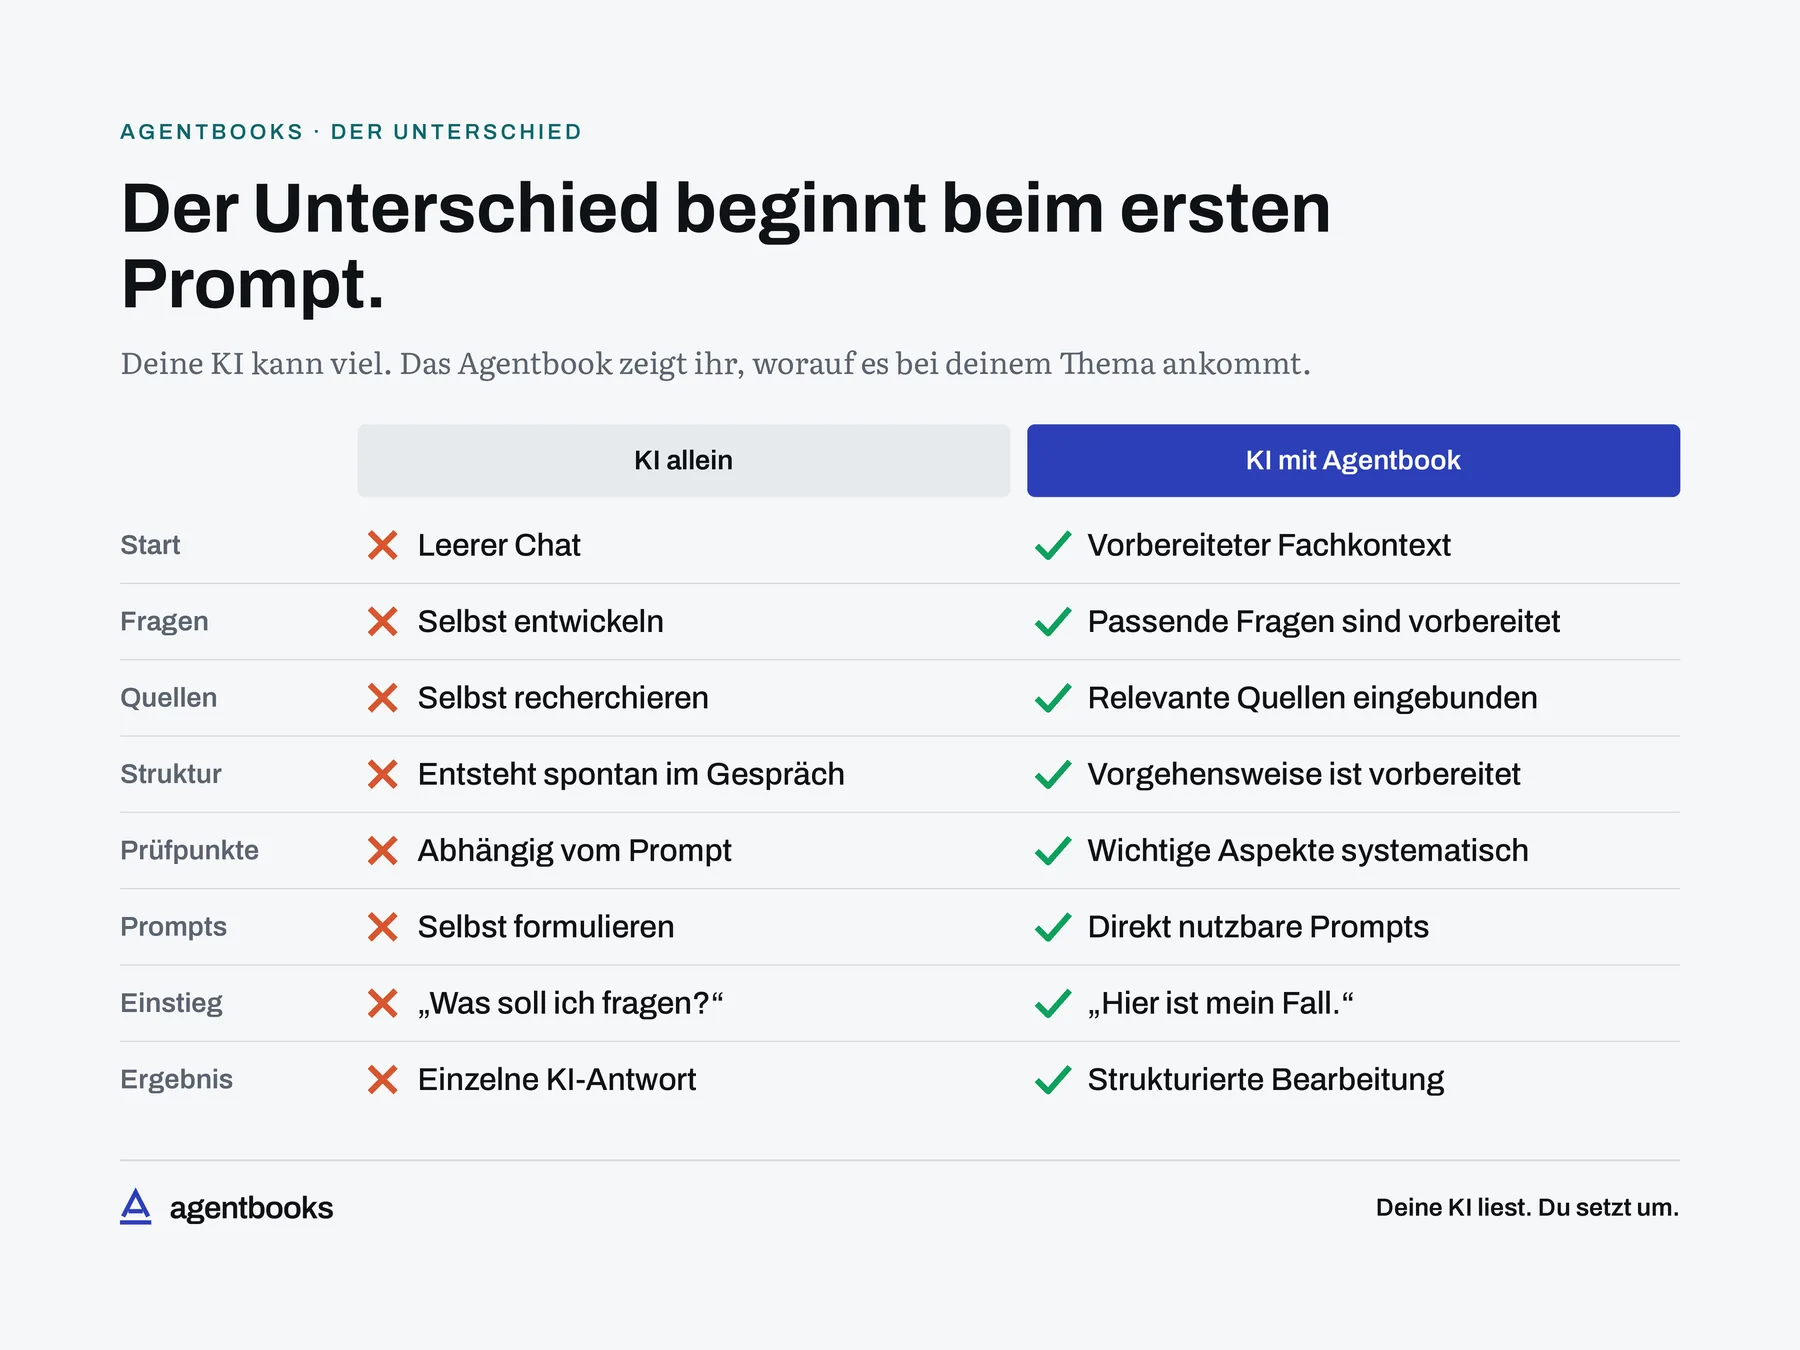
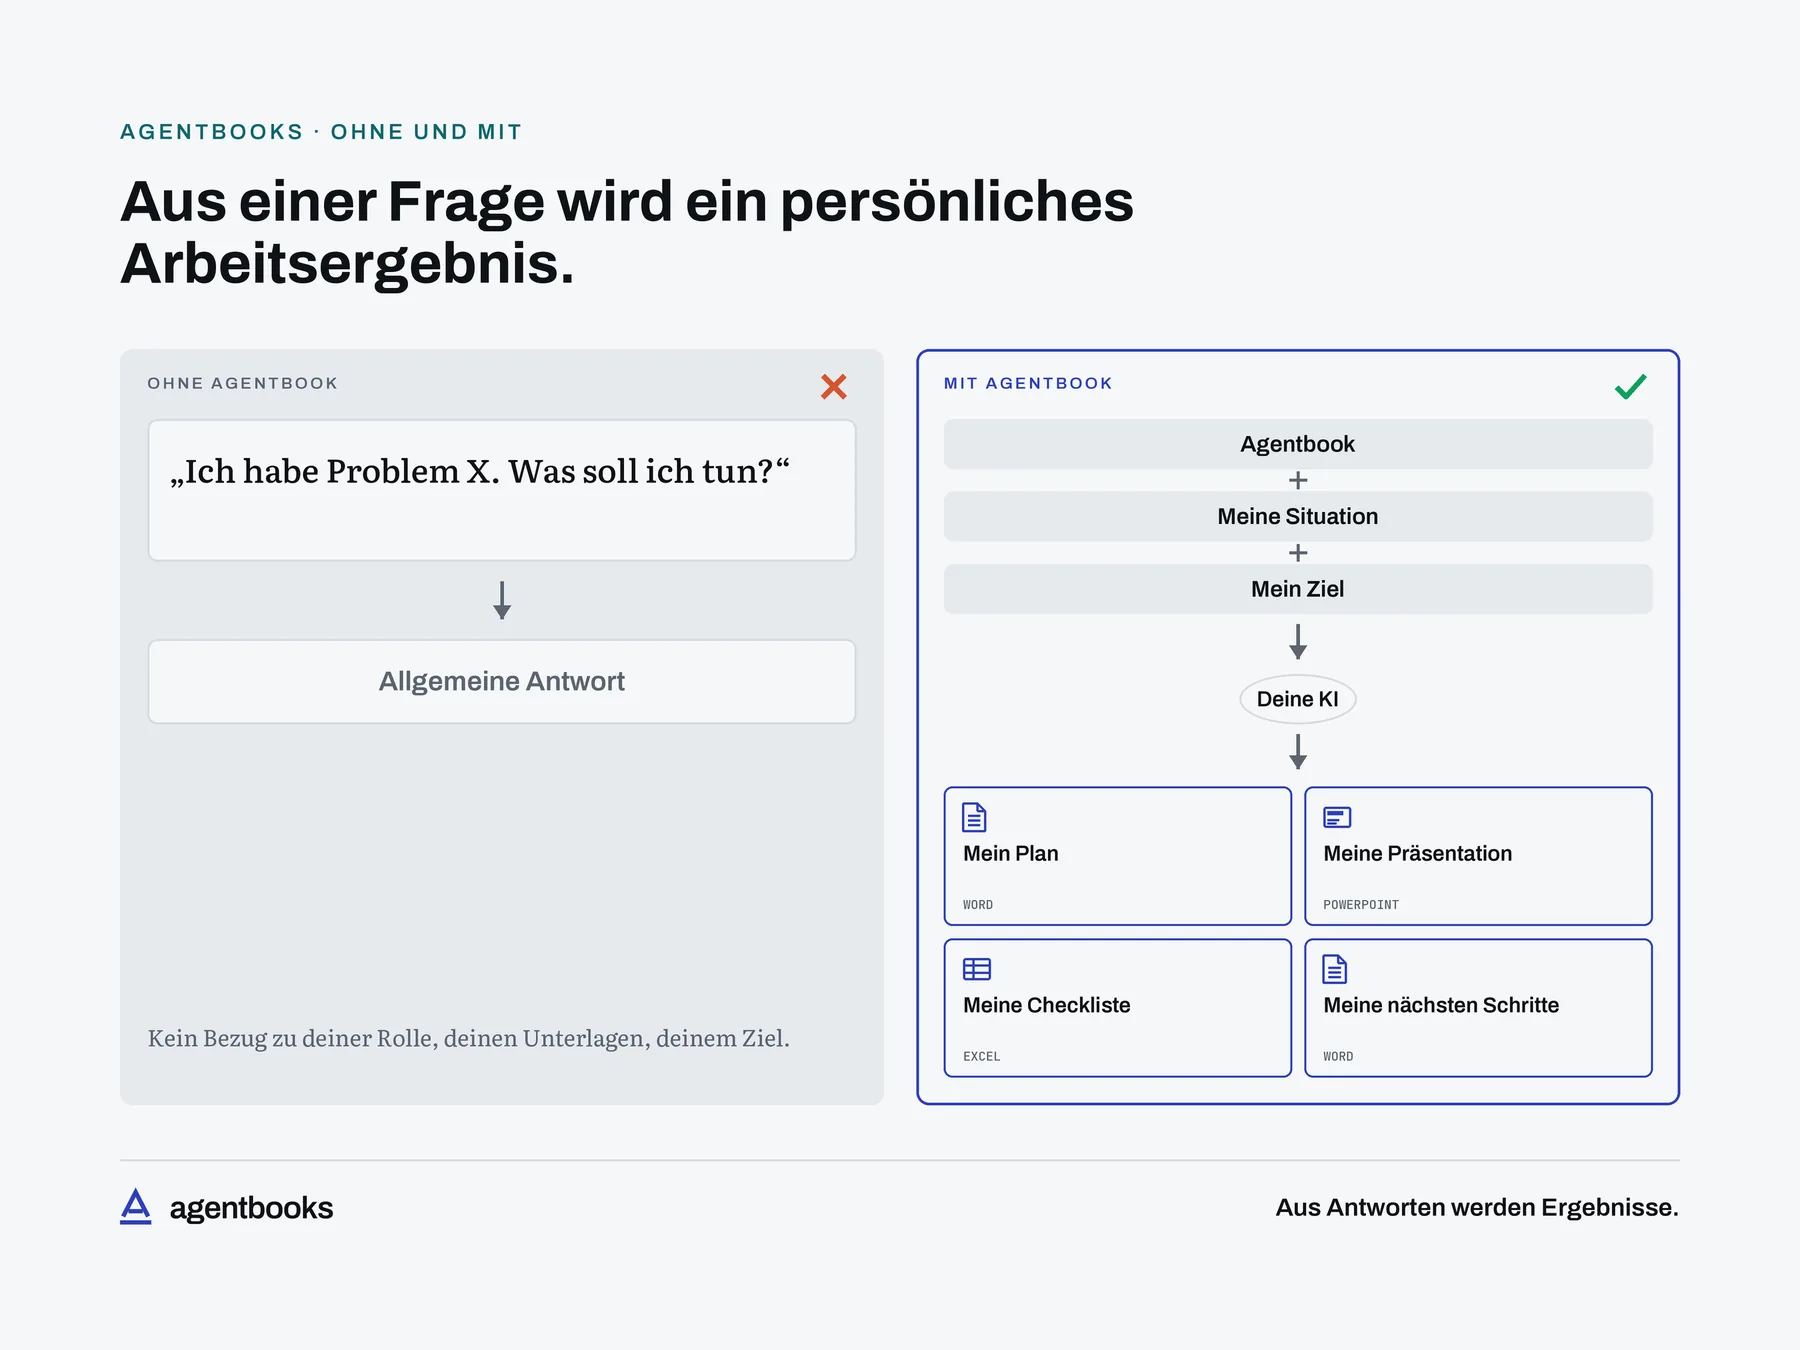
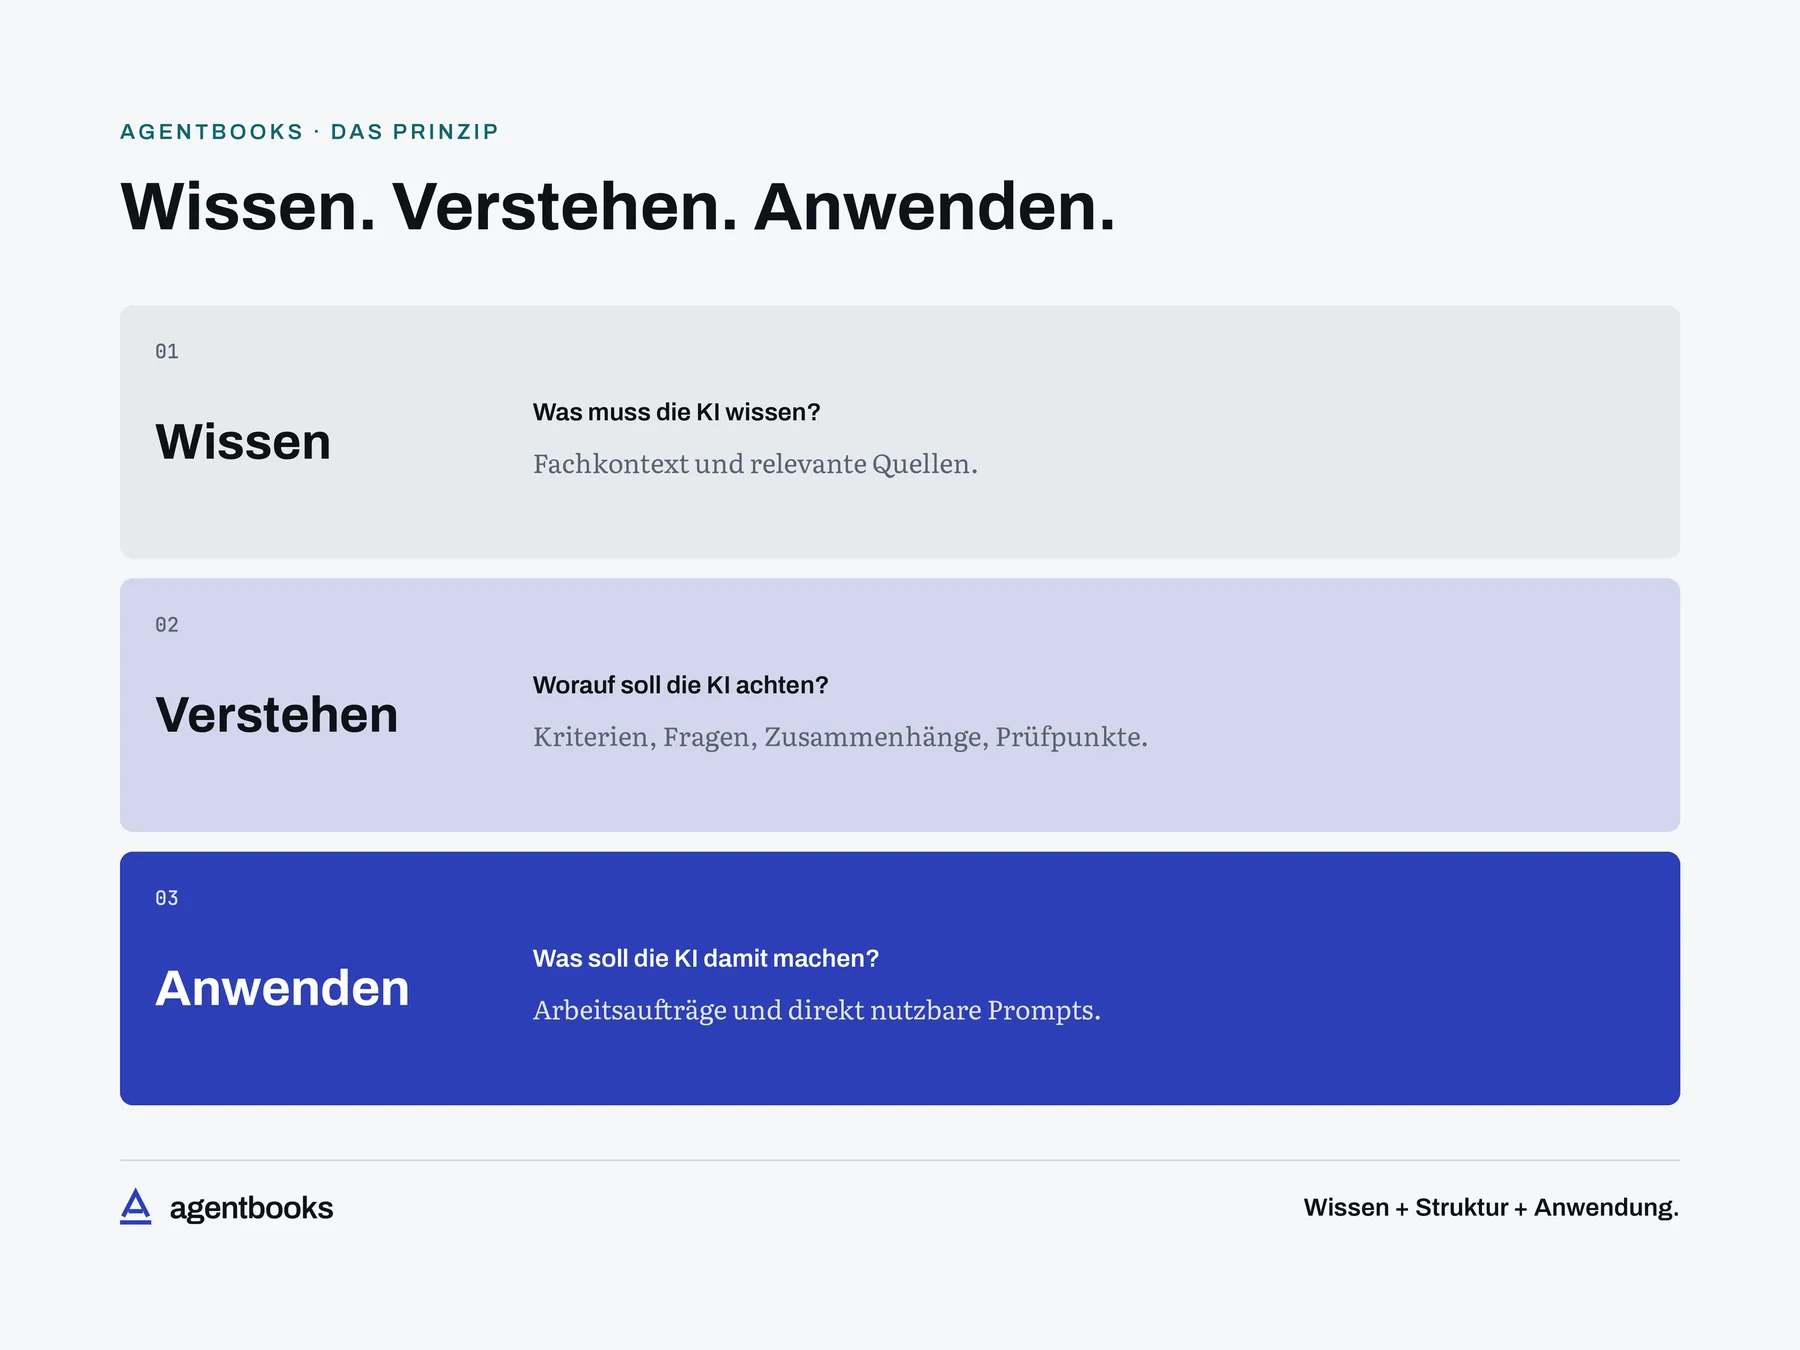
Ein AgentBook ist kein E-Book. Du gibst deiner KI das geprüfte Wissen, die Prüfpunkte und die Arbeitsanweisungen dieses Buchs — und arbeitest damit an deiner eigenen Aufgabe.
ViDA-Steuerlotse lernt gerade dieses Buch.
Der Agent erläutert die im Buch behandelten ViDA-Regeln und hilft, grenzüberschreitende Umsatzfälle in getrennte Rechnungs-, Melde-, Registrierungs- und OSS-Fragen zu zerlegen.
- 01Trainiert auf dem BuchinhaltEr antwortet aus diesem Werk, nennt den Abschnitt und benennt die Grenze.
- 02Skills für konkrete AufgabenAus dem Inhalt werden derzeit Fähigkeiten für typische Anwendungen abgeleitet.
- 03Deine KI bleibt deine KIDer Agent kommt als Paket in das Konto, das du ohnehin nutzt.
Kein Rechtsrat, keine Zusage zum Termin · Datenschutz
Was im Werk enthalten ist
Das Buch (PDF)
144 Seiten · 6,2 MB
Manuskript (Markdown)
403 KB
KI-Ausgabe
4,4 MB
Prüfstand dieses Werks
Fassungsgeschichte
Ein Arbeitsmittel auf Basis eines geprüften Werks — kein Rechtsrat und keine Prüfung deines Einzelfalls.
Für wen dieses AgentBook gemacht ist
Dieselbe Wissensbasis, mehrere Einsatzlogiken. Das Werk unterscheidet sich nicht.
Steuerfachkräfte
Ordnen grenzüberschreitende Umsatzarten als Grundlage für Rechnungs-, Melde-, Registrierungs- und OSS-Entscheidungen ein.
Leitung Steuerfunktion
Verbindet ViDA-Rechtsrahmen, Anwendungszeitpunkte und Registrierungsfolgen mit steuerlichen Prozessentscheidungen.
Fakturierungs- und ERP-Verantwortliche
Leiten fachliche Datenprüfungen, Statusereignisse, Übergaben und Nachweise aus Rechnungs- und Meldungspflichten ab.
Tax-Compliance-Verantwortliche
Entwickeln Kontrollziele für Klassifikation, Datenvollständigkeit, Fristen, Korrekturen und Abstimmungen.
Was Menschen mit diesem Buch tun
Beispiele aus dem Alltag der Leserinnen und Leser — mit der KI, die sie ohnehin nutzen.
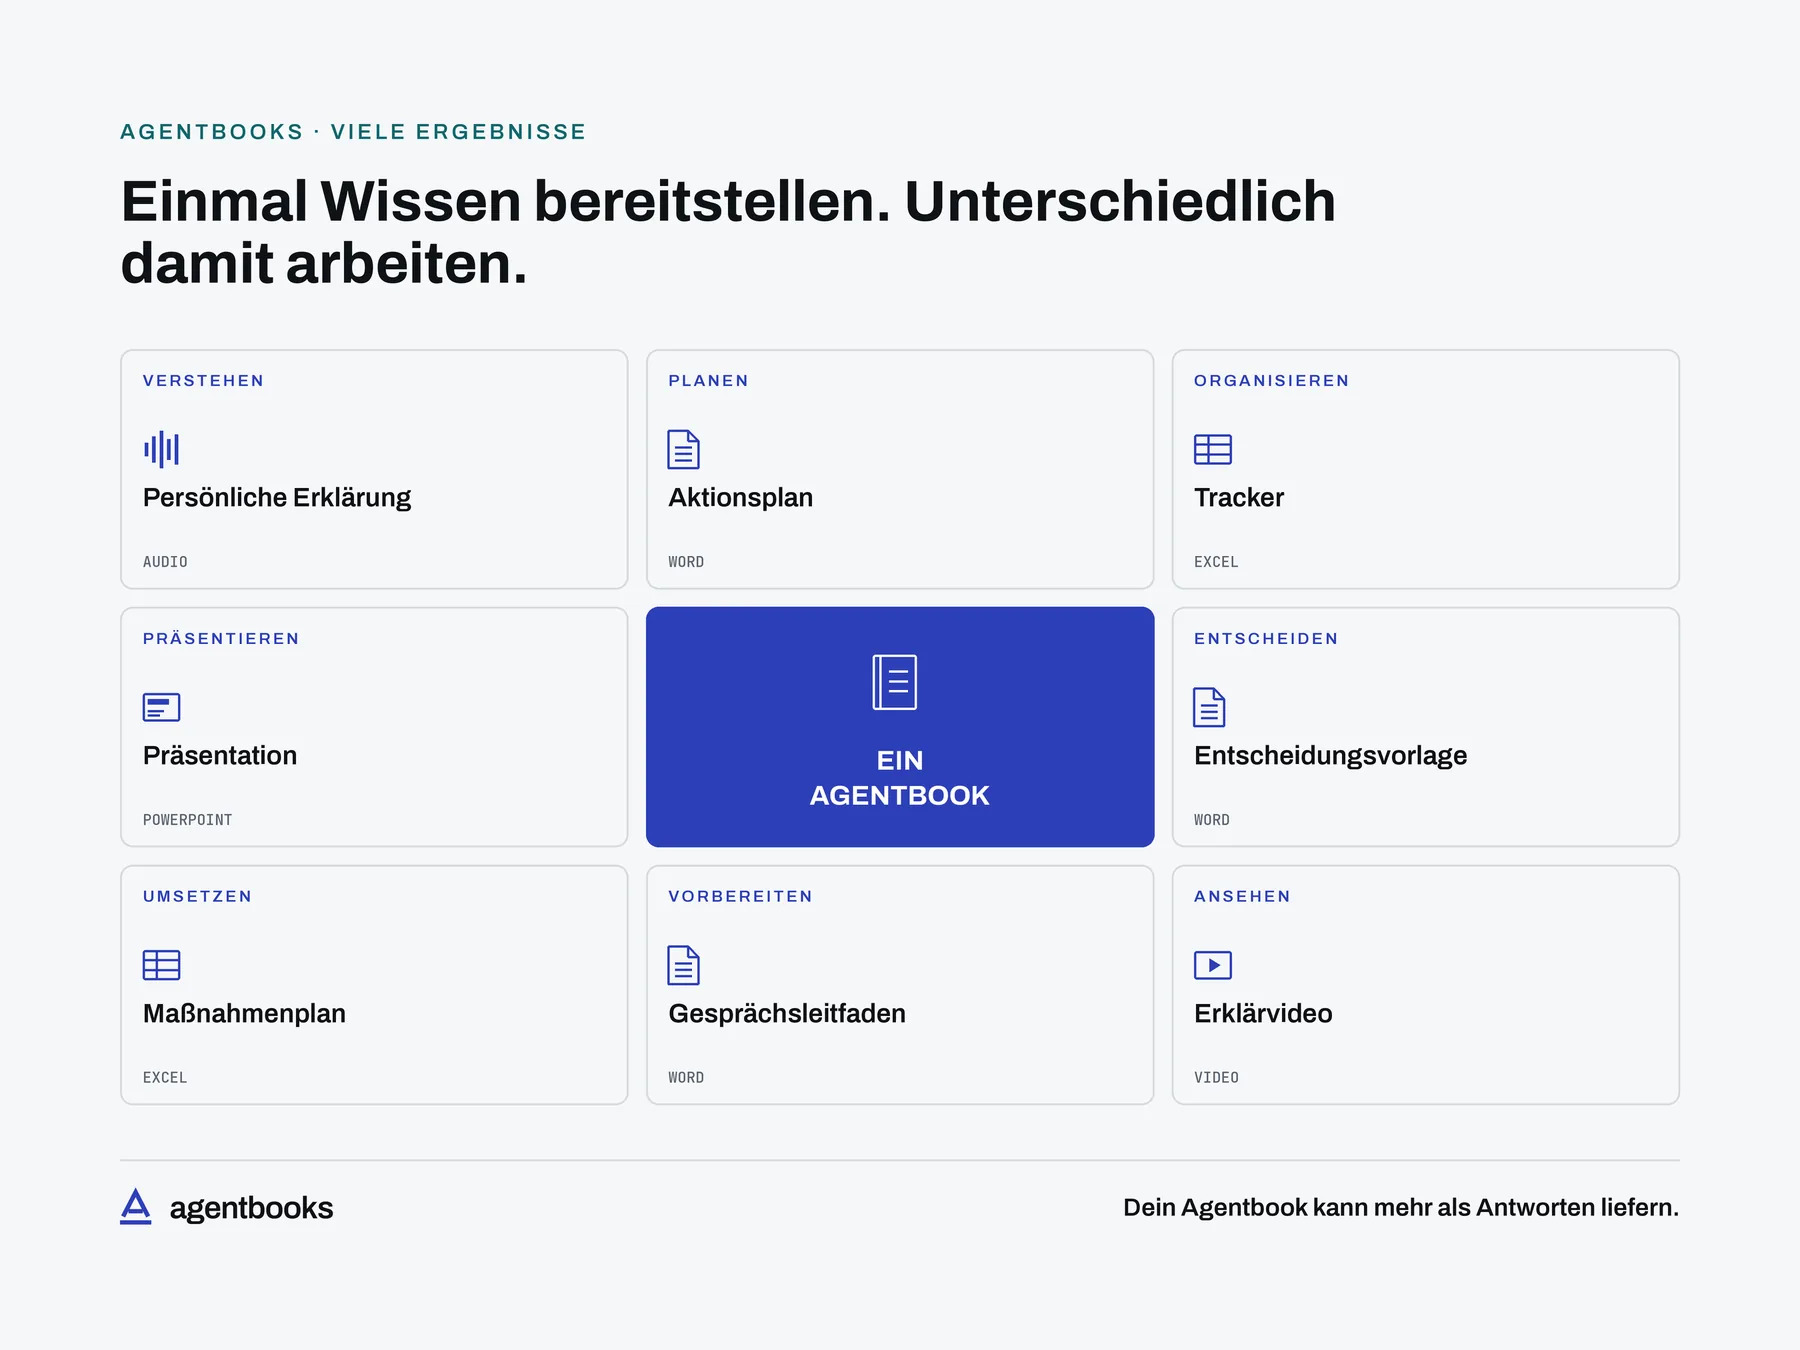
Was am Ende auf dem Tisch liegt
Konkrete Arbeitsergebnisse, die mit diesem AgentBook entstehen — mit Aufbau und Umfang, wie sie im Alltag gebraucht werden.
Was du danach kannst
Bevor du dich entscheidest
Welche Vorkenntnisse setzt das Buch voraus?
Es richtet sich an Leserinnen und Leser mit Kenntnissen der Umsatzsteuer, innergemeinschaftlicher Umsätze und Voranmeldungen. Es ist kein Einstieg in die Umsatzsteuergrundlagen.
Behandelt das Buch die EU-OSS-Erweiterung ab 2027?
Ja. Es behandelt die Voraussetzungen, Reichweite und Registrierungsfolgen des EU-OSS einschließlich der nach Artikel 2 der Richtlinie (EU) 2025/516 ab 1. Januar 2027 vorgesehenen Erweiterung.
Wie unterstützt das Buch die Prozessumsetzung?
Es zeigt, wie sich die rechtliche Einordnung eines Umsatzes in eine Anforderungs- und Datenflussmatrix überführen lässt. Dabei werden Rechnungs- und Meldedaten, Registrierung und OSS sowie Kontrollziele und Nachweise getrennt betrachtet.
Ersetzt das Buch eine Beratung für konkrete Einzelfälle?
Nein. Es bietet keine individuelle Rechts- oder Steuerberatung, keine verbindlichen Einzelfallbeurteilungen und keine vollständigen Länderkommentare oder Steuervermeidungsmodelle.
Und das AgentBook kann noch mehr
Sechs Bilder, die zeigen, was in einem AgentBook steckt: das Prinzip, der Unterschied zur KI allein, wie aus einer Frage ein Arbeitsergebnis wird — und warum die KI, die du schon nutzt, genau die richtige dafür ist.